申請破產後真能一筆勾銷債務?答案是:絕非如此簡單。
在法律實務中,破產影響絕不僅限於免除無力償還的債務,它是一項長達至少 4 年的全面法定監管程序。這項決定將直接觸發嚴格的破產日常生活限制、出入境申報規範,並對當事人帶來深遠的職業資格撤銷衝擊。如果事前沒有評估清楚資產架構與家庭收支,隨意遞交呈請往往會令個人生活與家庭陷入長期的被動與法律風險。
破產對個人資產與日常生活的實質限制與監管
香港高等法院頒布破產令後,破產人名下的一切財產,除法律規定的生活基本必需品外,全部歸屬破產管理署署長或受託人接管,並將可用資產變現分配給無抵押債權人。
1. 資產全面凍結與處置機制
- 銀行戶口監管: 破產令頒布當日,所有儲蓄、支票及投資戶口會被即時凍結。破產人如需維持生計或收取薪金,必須向受託人書面申請開立指定的生活費專用儲蓄戶口,其提款額及結餘受定期審查。
- 物業與土地資產: 無論是獨資持有或以「分權共有」或「聯權共有(長命契)」形式持有的不動產,權益份額均會被登記在土地註冊處。受託人有權依法申請變賣物業,將破產人所佔業權份額套現。
- 強積金(MPF)與 ORSO: 依據《強制性公積金計劃條例》,在破產期間,強制性供款所累積的累算權益受法定保護;然而,自願性供款或達到 65 歲退休年齡提取的強積金,會被視作破產財產由受託人接管。
2. 日常生活開支審查與出境申報規範
受託人會根據破產人申報的收入與家庭必要開支,核定「認可生活費」標準。每月的實際收入扣除認可生活費後,所有剩餘款項必須全數上繳受託人作為還款基金。
| 日常生活範疇 | 法定監管與實務限制具體要求 | 違規法律後果 |
|---|---|---|
| 居住與租金 | 受託人僅批准合理市場水平的租金。若居住於豪宅或租金過高,受託人會要求遷往租金較低的居所。 | 超出合理部分的租金支出將被剔除,並從個人生活費中扣回。 |
| 出行與交通 | 日常出行必須搭乘公共交通工具。除非有充分且可證明的醫療緊急理由,否則嚴禁乘搭的士或網約私家車。 | 被視為生活奢侈,受託人可傳召作公開訊問,並可能申請延長破產期。 |
| 人壽與儲蓄保險 | 不得繼續支付具儲蓄或投資成分的保險保費。現有具現金價值的保單必須退保變現充公。 | 保單退保價值全數撥歸破產財團,私自轉讓保單屬違法行為。 |
| 出入境管理 | 離港前必須向受託人申報行程目的、時間及旅費資助來源(不得使用自身收入支付旅遊開支)。 | 未經申報擅自離港,受託人有權向法庭申請發出反對自動解除破產令的通知書。 |
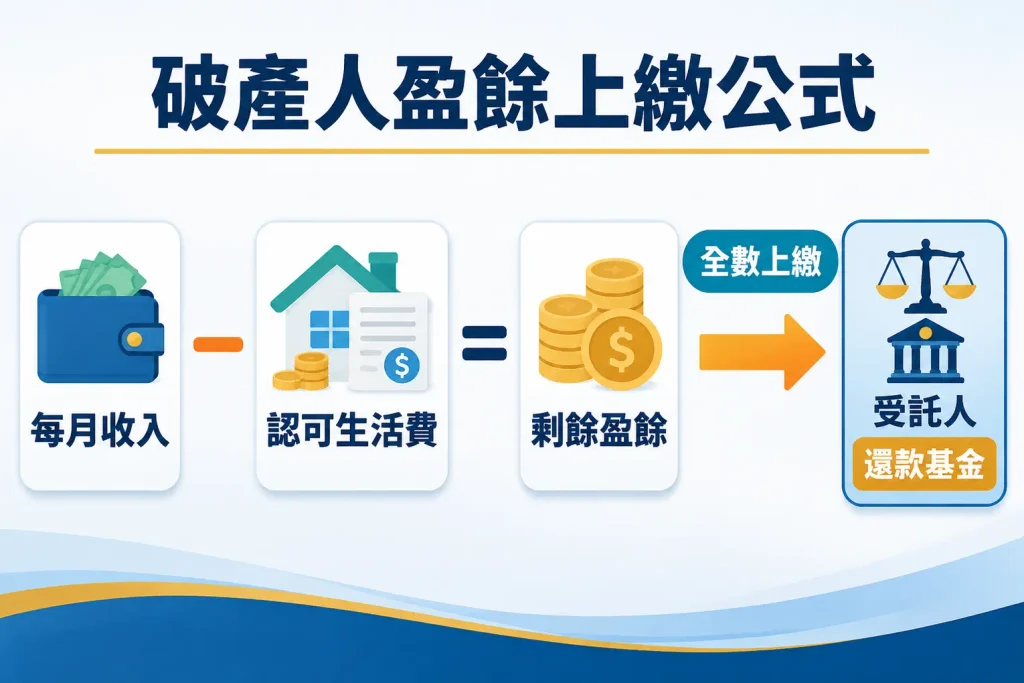
圖:破產人每月收入扣除認可生活費後,剩餘盈餘須全數上繳受託人作為還款基金。
職場與專業發展衝擊:哪些工作破產後不能做?
破產記錄是公開可查的法定信息,公眾及僱主可隨時在破產管理署查閱。破產所帶來的職業限制會直接摧毀特定行業的職業生涯:
- 公司董事與管理階層: 依據《公司條例》(第622章),未獲解除破產者未經高等法院原訟法庭許可,絕對不得擔任任何公司董事或參與管理,違者屬刑事罪行。
- 金融與證券從業員: 無法符合證監會(SFC)規定的「適當人選」準則,各類持牌資格(如第1、2、4、9號牌)將被暫時吊銷或撤銷。
- 保險中介人及地產代理: 保監局(IA)與地產代理監管局(EAA)將破產記錄列為取消資格的法定依據。
- 認可法律及會計專業人士: 律師執業證書將自動失效;會計師面臨紀律聆訊,會員資格通常會被中止或開除。
- 公務員與紀律部隊: 破產須接受內部調查,可能面臨暫停升遷、調離敏感崗位、退休金被截留,甚至因破產原因涉及揮霍或賭博而面臨紀律處分、降職或革職。
破產對家人的真實牽連:聯名物業與共同債務界線
債務屬於個人合約責任,家人若未擔任擔保人或聯名借款人,沒有法律義務替破產人清還債務。但若涉及擔保或聯名資產,則會引發連鎖危機:
1. 擔保人與聯名借款人的法律責任
主借款人破產時,債權機構有權直接向貸款擔保人(Guarantor)全數追討本金、利息及罰息,甚至導致擔保人一同陷入破產邊緣。
2. 聯名物業的分割與強制拍賣
若與家人共同擁有一套自住物業,破產令頒布後,受託人會依法接管破產人在物業中的一半業權。物業的「聯權共有(長命契)」會被強制分割為「分權共有」。受託人會優先讓未破產的聯名共有人(如配偶)按市值收購,若無力收購,受託人有權根據《分權售賣條例》向法院申請強制售樓令(Order for Sale),將物業公開拍賣變現分帳。
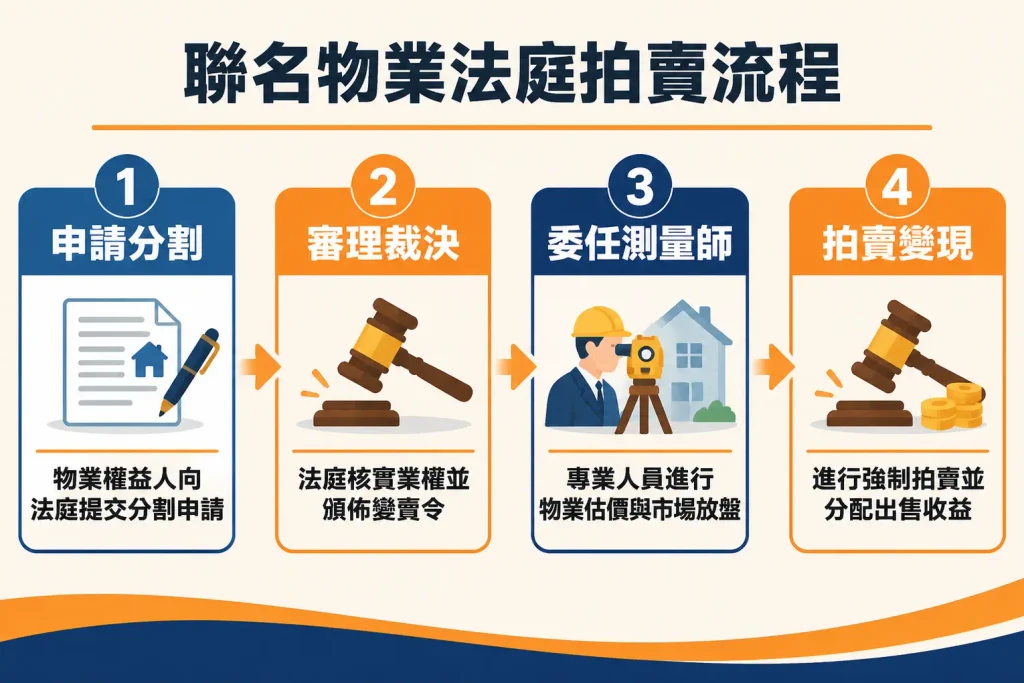
圖:破產聯名物業業權分割與法院強制拍賣變現流程解析。
3. 破產前轉移資產給家人的刑事風險
根據《破產條例》第 49 條及第 50 條,受託人有權追溯呈請前的資產處置:
- 低於一般代價的交易: 追溯期長達呈請前 5 年(如無償贈與物業給配偶)。
- 不公平優惠: 優先償還親戚借款的追溯期為 2 年(普通債權人為 6 個月)。
- 欺詐性轉移: 意圖欺詐債權人者,除民事撤銷外,更可能觸犯刑事法律面臨監禁。
深度案例分析:資產配置錯誤引發的破產代價
- 個案背景: 陳先生(42歲)任職資深採購經理,月入 HK$48,000,累積無抵押債務達 HK$1,350,000,每月固定月供高達 HK$45,000,入不敷出。陳先生與妻子聯名持有市值 HK$4,800,000 的自住物業(尚餘按揭 HK$2,200,000,兩人各享約 HK$1,300,000 淨權益)。
- 錯誤破產後果:
- 物業遭強制拍賣: 妻子無獨立收入無法買下陳先生的一半業權,受託人啟動法庭程序強制拍賣自住物業,全家被迫遷離。
- 生活開支被大削: 一家三口認可生活費獲批 HK$22,000,每月 HK$48,000 扣除後,剩餘的 HK$26,000 須連續 48 個月全數上繳受託人,合計上繳 HK$1,248,000。
- 職業生涯受損: 公司因其職位涉及採購審批,將其調往非核心行政崗位,年終花紅全數取消。
- 實務反思與 IVA 替代方案:
若陳先生在呈請前選擇IVA個人自願安排(債務重組):- 物業保全: 物業完全不會被接管或強制拍賣,家人無需承受失去居所之痛。
- 還款重組: 將 HK$1,350,000 債務拉長至 60–72 期,年利率降至 5%,每月供款降至約 HK$22,000 至 HK$24,000。以其月入完全足以應付,全家仍保留靈活生活預算,且工作職能不受影響。
破產期滿後的信貸修復與債務重組替代方案
初次破產的法定監管期一般為 4 年。期滿解除後,信貸修復與債務對比如下:
解除破產後的 TU 評級修復
- 公開紀錄保留期: 破產解除資料在環聯(TransUnion)信貸資料庫中將自證明書發出之日起繼續保留至少 5 年。
- 銀行內部黑名單: 曾遭壞賬撇帳的機構其內部系統通常永久保留紀錄,極難再次獲得信用卡的批核。
核心方案對比
| 評估維度 | 個人破產(Bankruptcy) | 個人自願安排(IVA) |
|---|---|---|
| 法律地位與依據 | 《破產條例》(第6章)法定程序,由高等法院發出破產令。 | 《破產條例》第20條法定程序,經法院及債權人會議通過,具約束力。 |
| 職業資格影響 | 影響極大。金融、地產、保險牌照撤銷;不得任公司董事;公務員受紀律處分。 | 無從業法定制約。大部分專業執照及公司董事職位均可依法保留。 |
| 資產與物業處置 | 名下資產全數充公變現;聯名物業權益面臨法庭強制變賣。 | 可保留自住物業與個人資產,無需拍賣物業,只需按期履行還款方案。 |
| 日常生活限制 | 生活費受嚴格法定審查;不可乘搭的士、旅遊須申報、不得購買奢侈品。 | 除每月固定供款外,其餘收入自由調配,無出境申報或消費品級限制。 |
常見問題(FAQ)
Q1:申請破產後還可以保留銀行儲蓄戶口領取薪水嗎?
原有的所有銀行戶口均會被即時凍結。但為了收取薪金,破產人可在取得受託人書面許可後,向指定的一家本地銀行申請開立一個全新的破產人專用儲蓄戶口,受託人會對該戶口的資金流向進行嚴密監管。
Q2:破產期間可以去旅行或離港探親嗎?
香港法律並無完全剝奪出入境自由,但每次離港前須提前向受託人書面申報行程、日期及旅費資金來源。破產人不得使用自身收入支付旅遊休閒費用;除非能證明由親友全額贊助或屬公務出差,否則受託人有權拒絕批准或申請延長破產期。
Q3:家人同住的自住樓宇有一半業權歸破產人,會被強制拍賣嗎?
極有可能。 受託人的法定責任是套現資產還債。通常會優先讓另一半業權持有人按市值收購;若無力負擔或拒絕收購,受託人將向高等法院申請強制售樓令,將整套單位公開拍賣分帳。
Q4:破產期內獲得親人遺產繼承,款項可以自己保留嗎?
不能。 依據《破產條例》,破產期內獲得的任何後續財產(包括遺產繼承、保險賠償或博彩中獎)均自動構成破產資產。破產人有法定義務即時申報,隱瞞不報屬嚴重刑事犯罪。
結論
破產是香港法律體系中處理無力償還債務的最終手段,但絕非沒有代價的解脫良方。在決定遞交破產呈請前,務必逐筆梳理入息、資產及債項結構,仔細比對IVA個人自願安排(債務重組)的可行性,以務實、理性的法律視角作出符合長期利益的財務抉擇。想了解完整程序,請參閱我們的個人申請破產全攻略指南。
參考來源:
- 香港法例第 6 章《破產條例》第 20 條、第 30A 條、第 43 條、第 49 條、第 50 條、第 58 條及第 129–136 條
- 香港法例第 485 章《強制性公積金計劃條例》第 16 條
- 香港法例第 622 章《公司條例》
- 香港破產管理署《破產人須知》
最後核對日期: 2026 年 11 月 3 日
免責聲明: 本文內容僅供一般參考及教育用途,不構成任何法律或財務投資建議。每個個案的資產狀況及受託人核算標準均有不同,如有疑問,請諮詢本中心專業顧問或法律專家。

香港破產及債務重組諮詢中心顧問團隊
專業顧問團隊擁有10年以上相關服務經驗,累積受理1,500+宗個案,專注香港個人破產及債務處理相關資訊,涵蓋破產申請、破產期間支援及解除破產安排,致力以清晰、準確的內容,協助讀者了解相關程序、財務影響及可行的處理方向。
 1