面對無力償還的巨額債務、利息幾何級數滾存以及收數公司的密集來電,許多債務人往往因恐懼而遲遲不敢面對。
事實上,在香港法律框架下,《破產條例》(第6章)的核心立法目的並非懲罰債務人,而是為資不抵債的人士建立一套受法律認可的個人安全網。理解申請破產好處,能幫助深陷債務危機的當事人客觀衡量自身處境,即時切斷財務惡性循環,合法保全基本生存開支,為期滿後的財務重整打下基礎。
香港破產保護機制:終止追債與利息滾存的法律屏障
當個人無擔保負債總額遠超還款能力,且每月收入扣除基本生活開支後出現持續性赤字,繼續「以卡冚卡」只會加劇違約風險與利息負擔。此時,透過法律程序申請破產,能獲得以下 5 大核心法律保護:
1. 即時凍結民事訴訟與停止所有追債滋擾
根據香港法例第 6 章《破產條例》,一旦債務人向高等法院提交破產呈請,並在法庭頒布破產令當天起,所有無擔保債權人(包括持牌銀行、財務公司及收數代理)對破產人的任何法律訴訟行動均告終止。未經法庭許可,債權人不得提起民事訴訟、申請執達吏扣押財產或執行扣薪令。破產受託人將全權接管債務事務,債權人依法只能向受託人申報債權,不可直接或間接向破產人及其家人進行追討。
2. 停止債務利息計算,徹底打破滾雪球效應
在一般民間信貸協議中,信用卡年利率普遍在 30% 至 36% 之間,逾期利息與違約罰息往往按複利計算。一旦正式頒布破產令,所有無擔保債務的利息計算便即時停止,債務總額將固定在頒令當日的金額,不再向上滾存,徹底消除「還息不還本」的無底洞。
3. 期滿自動解除破產令:免除大部分無擔保債務
對於首次獲頒破產令的香港居民,只要在破產期間配合受託人調查,依時提交《週年收入及取得的財產說明書》,且無債權人或受託人提出有效反對,破產期一般為頒令日起計滿 4 年。期滿時破產令自動解除,破產前所欠下的絕大部分無擔保債務將獲法律正式免除。
4. 防止偏私清還與保護家庭成員
資金周轉不靈時,許多債務人會因親友催促或二線財務施壓,選擇變賣資產先還給特定債權人,此舉極易觸犯破產法例中的「不公平優惠」或「低於一般價值之交易」條款。透過破產程序,所有資產與收入結餘將由受託人依法定順序公平分配。同時,破產僅屬個人法律責任,只要家人未擔任擔保人或聯名借貸人,其個人財產與戶口受法律完全獨立保護。
5. 心理減壓與回復正常工作生活步調
長期的債務壓力往往伴隨嚴重的心理消耗。破產保護將原本失控的債務談判轉交至官方監管機制內,當事人無須再耗費精神應對各方催繳,只需依照受託人核定的預算維持基本生活,工作收入亦可踏實用於個人及受供養親屬的實際開支。
被忽略的隱藏好處:破產條例如何保障基本生活與權益?
社會上普遍誤以為申請破產等於「所有財物被沒收、生活被完全剝奪」。事實上,香港破產法制建基於人道原則,明文保障破產人的基本生存權益。
1. 合理生活開支受法律保障
受託人會根據破產人提交的每月收入證明及家庭開支單據,核定破產人的「每月合理家庭生活開支預算」:
- 居住開支: 公屋租金、差餉管理費,或合理解釋下的合理私樓租金份額;
- 生活伙食: 破產人及合法受供養親屬(如年幼子女、年邁父母)的日常基本伙食津貼;
- 交通與醫療: 上下班必要的公共交通開支,以及公立醫院或診所的常規醫療費用;
- 子女教育: 就讀本港正規學校的基本學雜費、書簿費及校服開支。
💡 破產人每月收入扣押與生活費核定公式:
每月須上繳金額 = 每月淨收入 - 經核定之個人及受養人基本生活開支 - 必要固定工作開支
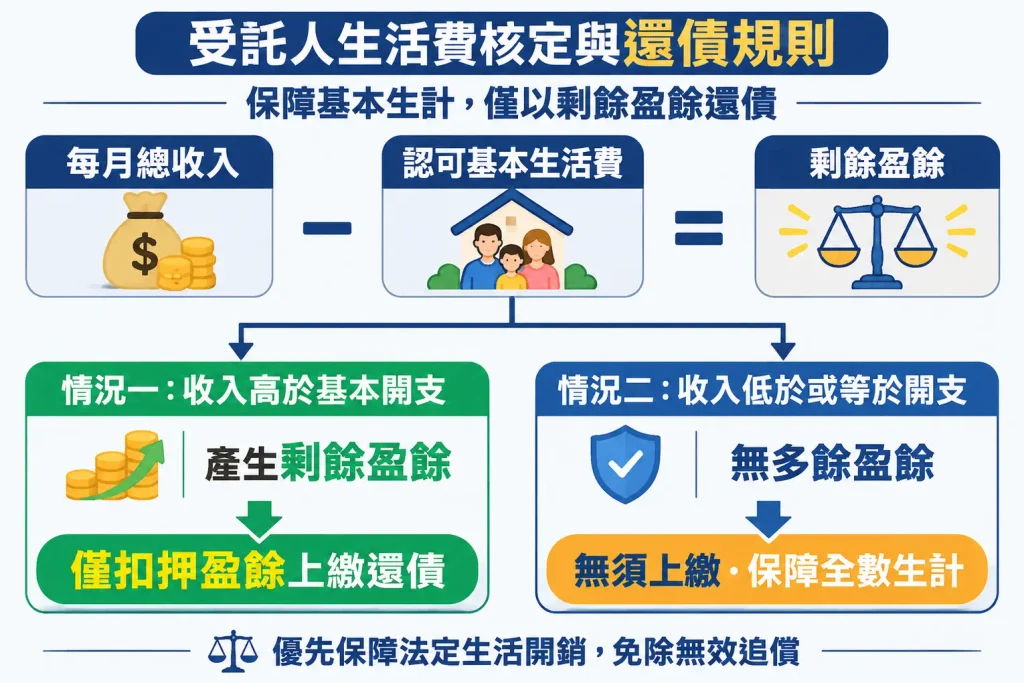
圖:受託人核定認可生活費後,僅扣押剩餘盈餘上繳還債,若收入低於基本開支則無須上繳。
2. 開立基本出糧戶口與強積金(MPF)權益處理
破產令頒布後,名下原有的銀行戶口會被凍結。但受託人會依法向指定零售銀行發出同意信(Letter of Consent),授權破產人開設一個僅供出糧及提取生活費的基本儲蓄戶口,確保能正常工作領薪。
在強積金方面,依據《強制性公積金計劃條例》(第485章),破產人在破產期間依法作出的法定強制性供款累算權益受法律保護,受託人無權將未達退休年齡的強積金累算權益提取以抵償債務。唯獨破產前已作出的自願性供款,或破產期內滿 65 歲領取的累算權益,受託人才有權評估撥入破產財產中。
破產好處的邊界與決策評估:你真的適合申請破產嗎?
雖然破產提供了切實的止蝕機制,但它並非適用於所有人的萬靈丹。作出決定前,必須釐清破產好處的邊界及無法免除的法律責任。
1. 拆解哪些債務無法透過破產免除
依據《破產條例》第 32 條規定,即使破產期滿成功獲解除破產令,以下特定性質的債務與法律責任依然不能免除,當事人仍須繼續清償:
- 因民事侵權行為或詐欺罪行所裁定的損害賠償;
- 裁判官或法庭判處的各類刑事罰款及定額罰款;
- 由家事法庭命令支付的各類贍養費及子女生活費欠款;
- 破產管理署或受託人在處理破產案件中所產生的法定規費與必要開銷。
2. 破產 vs 個人自願安排(IVA 債務重組)決策對比
在評估是否啟動破產前,負債人應將破產與主流的法定債務重組方案進行理性對比:
| 比較項目 | 個人破產(Bankruptcy) | 個人自願安排(IVA 債務重組) |
|---|---|---|
| 法律效力 | 法庭頒令,全面具法律約束力。 | 經法庭及債權人會議通過,對全體債權人具法律約束力。 |
| 利息計算 | 即時停止計息,凍結欠款總額。 | 重新協商整合債務,通常降至極低年利率(如 3%–5%)。 |
| 專業職位影響 | 律師、會計師、地產代理、保險及金融從業員大多會被扣牌或吊銷牌照;不可任公司董事。 | 通常可保留大部分專業牌照及公司董事資格。 |
| 前期成本支出 | 破產管理署按金 HK$8,000 + 法庭規費 HK$1,045 + 宣誓雜費。 | 代名人及律師費用(通常約 HK$20,000 – $35,000,可併入還款方案分期)。 |
| 適用還款能力 | 完全無力償還,扣除生活費後無盈餘或盈餘極低者。 | 有穩定較高收入,具備每月固定還款能力者(分 36–72 期清還)。 |
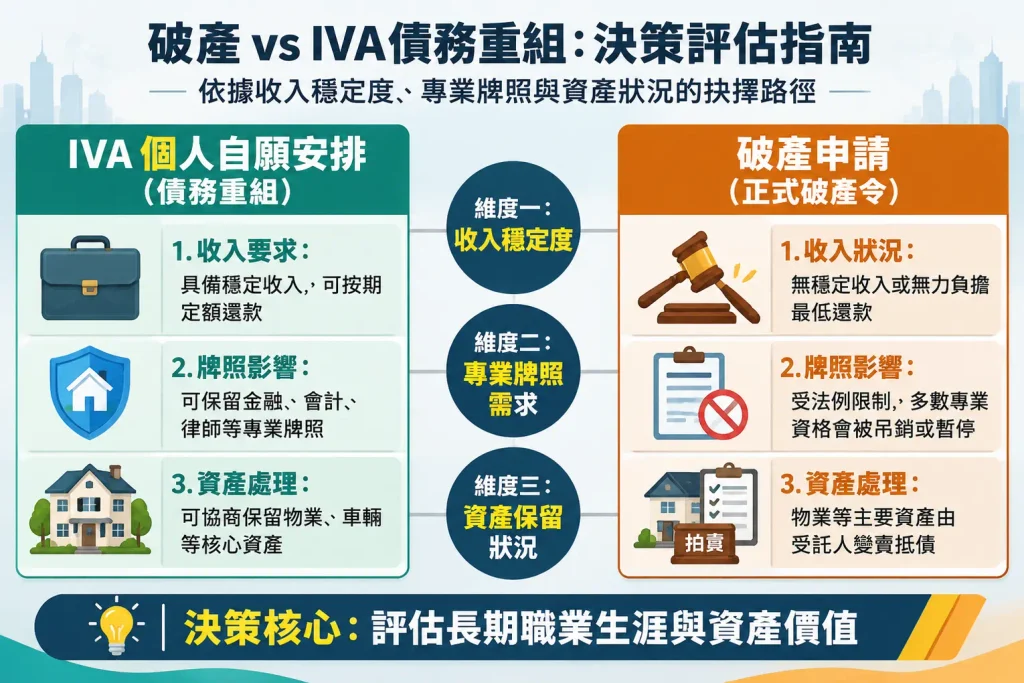
圖:根據收入穩定度、專業牌照需求與資產狀況選擇破產或 IVA 債務重組。
破產解除後的財務重建藍圖
期滿自動解除破產後,當事人應主動向高等法院登記處申請《破產解除證明書》(Certificate of Discharge),該證明書是日後向銀行證明破產身分已結束的核心憑據。
在個人信貸評級(環聯 TransUnion,簡稱 TU)方面,依據《個人信貸資料實務守則》,破產紀錄自頒布日起保留 8 年。破產令解除後,當事人可將證明書副本提交至 TU 更新資料。解除後的數年間,透過維持穩定工作收入、開立定額存款戶口,並在具備條件時申請小額有抵押信用卡按時全額清還,信貸評分將逐步回升。
實務案例深度拆解:從負債崩潰到法律止蝕
- 財務背景: 陳先生(41歲,物流公司主管),月薪 HK$32,000(扣除強積金後實收約 HK$30,500),需供養妻子及一名讀小學的兒子。無擔保總欠款達 HK$1,200,000(包含 4 間商業銀行及 3 間財務公司),每月 Min Pay 及供款高達 HK$41,500,每月出現 HK$11,000 現金缺口。
- 方案評估與判斷:
- IVA 評估: 即使爭取 72 期零利息,每月還款仍需 HK$16,666。陳先生家庭必要開銷(公屋租金、三口伙食、子女教育、交通醫療)經核算需 HK$22,300。以實收 HK$30,500 計算,每月僅餘 HK$8,200 可還款,遠低於 IVA 所需門檻,債權人會議通過率極低。
- 破產評估: 陳先生任職於私人企業物流部,無專業牌照限制。收入扣除認可家庭開支(HK$22,300)後,每月結餘約 HK$8,200 上繳受託人。
- 最終結果: 陳先生選擇破產止蝕,呈請入稟當日即時終止所有追數電話。4 年破產期內依時上繳固定結餘,生活開銷獲法律保障。期滿滿 4 年後獲發《破產解除證明書》,剩餘無力清償的百萬債務依法悉數免除,成功重獲財務自主權。
個人破產申請標準法定程序與費用
- 準備財務資料清單: 收集近 6 個月銀行月結單、稅單、薪金紀錄、債權人信件、租約及強積金報表。
- 填寫及宣誓文件: 詳細填寫《破產呈請書》(表格3)及《資產負債狀況說明書》(表格28C),並前往高等法院宣誓處完成宣誓。
- 繳納官方規費: 前往破產管理署繳付法庭按金 HK$8,000,隨後前往高等法院繳付法庭規費 HK$1,045。
- 存檔與派發呈請書: 將獲蓋印的呈請書副本送達破產管理署並通知主要債權人,此階段即可有效遏止追討行為。
- 法庭提訊與頒令: 法官審視呈請書後正式頒布破產令,破產人隨後會見受託人確認財產明細並確立每月開支預算。
常見問題(FAQ)
Q1:申請破產好處代表從此不用還錢嗎?
不是。 破產法例保障的是基本生活所需。破產人在 4 年破產期內,每月收入扣除經核准的家庭基本生活開支後,若有剩餘款項,必須上繳受託人分配給債權人。只有在破產期滿並成功自動解除後,未清還的無擔保債務才獲正式免除。
Q2:沒錢繳付破產申請費及按金怎麼辦?可以分期嗎?
破產管理署收取的 HK$8,000 按金及高等法院 HK$1,045 法庭費屬於法定剛性支出,不設分期付款。但若當事人完全缺乏流動資金,可向法律援助署(Legal Aid)申請法律援助。若通過經濟審查與案情審查,法援署可代為墊付相關按金與法庭開支。
Q3:破產 4 年後自動解除,若依然被財務公司追數該如何應對?
只要該欠款屬破產令涵蓋的無擔保債務,債權人已完全喪失追索權。當事人應出示由高等法院簽發的《破產解除證明書》副本。若對方繼續滋擾,可直接向警方舉報非法追債,或向個人資料私隱專員公署投訴。
Q4:破產期間出糧可以用現金嗎?一定要經銀行戶口嗎?
受託人要求一切收入必須有清晰可查的憑據。若僱主以現金出糧,破產人必須確保僱主提供正式出糧單(Pay Slip)、強積金供款紀錄及報稅表,並將每月現金收入完整存入受託人核准的基本出糧戶口中。蓄意收取現金隱瞞收入屬嚴重刑事罪行。
結論
面對超出清還能力的龐大債務,理性評估破產好處並非選擇逃避,而是善用法定工具為個人財務風險果斷止蝕。透過法庭命令強制凍結追收與利息,當事人得以在受保障的預算機制下維持基本生活與工作,並於 4 年後依法重獲財務重生。
若仍擁有穩定較高收入並希望保住專業牌照與物業,在遞交破產呈請前應優先評估IVA個人自願安排(債務重組)。詳細申請流程可參閱我們的個人申請破產全攻略指南。
參考來源:
- 香港法例第 6 章《破產條例》第 32 條及相關附屬法例
- 香港法例第 485 章《強制性公積金計劃條例》
- 個人資料私隱專員公署《個人信貸資料實務守則》
- 香港破產管理署《個人破產程序指引》
最後核對日期: 2026 年 11 月 11 日
免責聲明: 本文內容僅供一般參考及教育用途,不構成任何法律或財務投資建議。每個個案的資產狀況及受託人核算標準均有不同,如有疑問,請諮詢本中心專業顧問或法律專家。

香港破產及債務重組諮詢中心顧問團隊
專業顧問團隊擁有10年以上相關服務經驗,累積受理1,500+宗個案,專注香港個人破產及債務處理相關資訊,涵蓋破產申請、破產期間支援及解除破產安排,致力以清晰、準確的內容,協助讀者了解相關程序、財務影響及可行的處理方向。
 1