公務員面對沉重債務時,最常陷入的恐慌是:申請公務員破產是否等同自斷前程、即時失去公職?答案並非絕對。
《公務員事務規例》(Civil Service Regulations, CSR)對破產公職人員有一套嚴格的審查程序,破產本身不必然觸發即時解僱,但若涉及隱瞞債務、借貸失當或觸犯廉潔防線,隨時演變成嚴重紀律處分。公務員若出現嚴重財政缺口,必須先通盤掌握公務員事務規例申報程序與長俸扣押的法律界限,釐清是選擇破產還是透過公務員債務重組解決問題,避免因一步走錯而賠上整份退休保障。
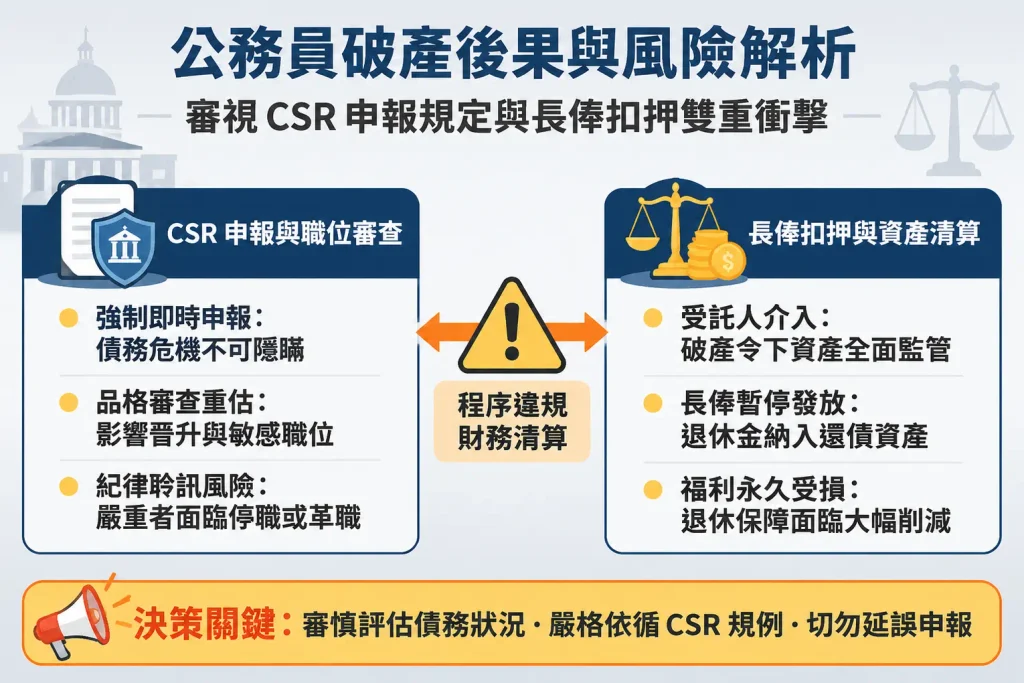
圖:公務員面對債務危機時,必須審慎評估 CSR 申報規定與長俸扣押風險。
公務員破產會被即時革職嗎?職位審查與公務員紀律處分機制
公務員陷入破產,政府首要釐清的是「破產原因」與「職級敏感度」,而非一律採取革職手段。公務員事務局在接獲破產通報後,會啟動內部審查程序,重點評估該員是否涉及公職人員行為失當、嚴重借貸過度或收受未經許可的利益。
1. 純粹破產與嚴重紀律處分的法定界線
根據香港公務員紀律審裁慣例,如果公務員破產的起因是不可抗力因素,例如家庭直系親屬罹患重病承受巨額醫療開支、婚姻破裂伴隨贍養費爭議,或是投資失利但完全合法合規,通常被列為「不可避免之財政困境」。在這種情況下,當事人只要如實申報並配合部門調查,極少被直接革職,常見的處理方式是書面警告、嚴厲譴責,或在破產期內凍結增薪點。
相反,若破產調查揭發債務起因涉及以下三項高危行為,公務員事務局極可能按《公務人員(管理)命令》展開正式紀律聆訊,處分往往升格為勒令退休甚至即時革職:
- 無力償債仍過度借貸: 在明知自身現金流枯竭的情況下,仍向多間財務公司借貸,隱瞞真實負債狀況。
- 涉及賭博或非法活動: 債務源於病態賭博、地下錢莊高利貸或未經許可的非法外圍投注。
- 未經許可接受貸款: 觸犯《防止賄賂條例》第 3 條,擅自向具備業務往來管轄權的下屬、外判承辦商或持份者借取款項。
2. 敏感崗位公務員受到的職能限制
不同部門對財務誠信的要求差異極大。以下三類敏感職位一旦出現公務員破產程序,其職務調動幾乎無可避免:
- 紀律部隊人員: 包括香港警務處、入境事務處、香港海關、懲教署及消防處。執法人員持有破產身份會被視為極易受到外部利益集團滲透或利誘的高危目標,通常會被即時解除佩槍權力、調離前線偵緝或反走私行動組,轉任內部支援或倉存等後勤非敏感崗位。
- 採購與庫務人員: 直接處理政府合約招標、物料採購、發放津貼或管理公共資金的公務員,必須調離涉及核准付款、驗收貨品或保管現金的崗位。
- 具執法審批權力的文職人員: 如屋宇署、地政總署或食環署具備巡查、簽發牌照權力的人員,亦需迴避所有直接涉及利益審批的前線任務。
3. 晉升凍結與增薪點評審的長遠影響
在長達四年的法定破產期內,破產公務員的工作表現評核(Staff Report / Appraisal)必定會反映其破產紀錄。儘管評核指引列明工作表現應獨立於個人財政,但晉升委員會在考慮候選人的「誠信」、「領導力」及「抗壓能力」時,破產紀錄往往成為致命傷。在四年破產期間,當事人幾乎無法獲得晉升推薦;每年一度的增薪點(Annual Increment)亦極可能依據 CSR 第 458 條遭到暫停或延期發放,直至破產期滿並重獲良好表現評級為止。
公務員破產法定申報流程與公務員事務規例第 458 條實務指引
公務員處理債務時最危險的念頭,就是試圖「瞞天過海」。公務員體系的通報機制並非僅靠內部自律,外部司法聯絡網絡早已將破產程序完全透明化。
1. 無力償債與接獲破產呈請的通報時限
根據《公務員事務規例》第 458 條(CSR 458),任何公務員若被頒布破產令,或收到任何債權人發出的破產呈請書,或自行向法院提交破產呈請,必須立即向其所屬部門首長報告。實務操作中,「立即」通常被嚴格解釋為接獲法律文件後的 48 小時之內。
即使當事人選擇隱瞞,破產管理署及法院在正式受理個案並排期聆訊後,受託人有法定職責核實破產人的職業身份與薪資來源,並依法發函至庫務署及相關決策局。因此,主動申報是履職誠信的底線,隱瞞申報本身即構成嚴重的獨立違紀行為,往往比破產本身更易引致嚴厲的紀律懲處。
2. 呈交報告的具體步驟與必備文件
向部門申報破產時,公務員切勿只提交簡短口頭說明,而應透過正式書面報告呈交部門主任秘書(Departmental Secretary, DS)。報告應詳細列明以下財務明細:
- 法律文書影印本: 債務人破產呈請書(Debtor’s Petition, Form 3)、破產資產負債狀況說明書(Form 4)以及法院聆訊傳票(Notice of Hearing)。
- 詳細債務清單: 逐項列出所有債權機構(銀行、持牌財務公司、信用卡公司等)、借貸用途、初始借款額、現有本金欠款、年利率以及每月應還款額。
- 資產狀況清單: 包括銀行戶口結餘、保險保單現值、強積金或公積金帳戶結餘、持有的任何物業或車輛份額。
- 致困陳述書(Statement of Circumstances): 以客觀筆觸解釋陷入無力償債的具體時間線與客觀誘因,強調未曾利用公職身份獲取非法貸款,並承諾全面配合內部調查。
公務員長俸扣押與福利資產在破產期內的法律處理
對於資深公務員而言,最核心的顧慮莫過於累積數十年的公職退休福利會否因破產而化為烏有。公務員的退休制度分為「新公務員公積金制度」與「舊制長俸制度」,兩者在破產法架構下的處置方式有本質上的差異。
1. 舊制公務員退休金(長俸)扣押法理依據
受聘於 2000 年 6 月前、享有舊制退休金計劃的公務員,其長俸受香港法例第 30 章《退休金條例》第 15 條及第 89 章《退休金利益條例》第 26 條約束。法例明確規定:受領長俸的公務員一旦被法庭裁定破產,其獲批的退休金、特惠金或各類退休津貼即告停止支付。
然而,這並不代表長俸被全數收歸公庫。法例同時賦予行政長官特赦裁量權:若破產退休公務員因失去長俸而陷入極端生計困頓,行政長官可指令庫務署將停止發放的全部或部分退休金,直接撥付予該公務員的家屬(如配偶、未成年子女),作為其基本生活及撫養費用。若破產人在破產期屆滿四年、取得法庭頒布的《解除破產證明書》後,可向公務員事務局申請復發長俸,但破產期間已被暫停發放或撥充償債的款項,通常不予補發。
2. 現職公務員強積金與公積金政府供款的清算界限
針對 2000 年 6 月後入職、參與「公務員公積金計劃」(CSPPF)或強積金(MPF)的現職公務員:
- 強積金(MPF)法定僱員及僱主供款: 受《強制性公積金計劃條例》保障,未達法定退休年齡前,破產受託人無權沒收或強制提取其累算權益用作還債。
- 公務員公積金(CSPPF)之政府自願性供款: 政府按公務員年資額外提供的自願性公積金供款,在其未達退休年齡或離職前,受託人同樣不能強行提早清算。然而,一旦該公務員於破產期內退休或離職,這筆巨額公積金款項在支付予當事人的當刻,將被視為「破產人的現有資產」,受託人有權全數予以扣押,用作清償未清還的債務。
3. 房屋津貼、醫療福利及各類津貼的處理安排
公務員享有的各項在職福利,在破產期內受不同法規監管:
| 福利項目 | 破產期內處理準則 | 受託人與部門審查關鍵 |
|---|---|---|
| 房屋津貼(NCA/Home Loan) | 若屬現金津貼,會計入破產人每月總收入;扣除合理生活開支後,超額部分繳交受託人。 | 公務員不能利用政府非實報實銷津貼來償還私人無抵押借貸。 |
| 公務員醫療及牙科福利 | 完全不受破產影響,本人及合資格家屬仍享有政府診所及公立醫院的免費或優惠醫療。 | 屬於實物公職待遇,不構成受託人可變現的破產財產。 |
| 本地及海外子女教育津貼 | 實報實銷部分可繼續發放,但受託人會重新審核子女就讀學校開支是否屬「生活必需」。 | 就讀昂貴私立國際學校的開支通常會被受託人否決,要求轉回普通學校。 |
防範刑事風險與合規債務重組替代方案
公務員身負公權力,在解決財務危機時必須嚴守法律底線,切忌採用鋌而走險的高危手段。許多公務員最終失去職位,往往不是因為欠債,而是在籌錢過程中觸犯刑事罪名。
1. 公務員借貸的法律紅線:嚴防偽造文件與貪污犯罪
公務員在迫切需要資金周轉時,最常犯下的三大刑事陷阱包括:
- 偽造入息或薪俸證明(虛假陳述): 部分借貸中介聲稱可協助「美化文件」,教唆公務員竄改薪俸結算單(Pay Slip)或隱瞞既有借貸以獲取更高額度。一旦被銀行舉報,即屬違反《盜竊罪條例》第 16A 條「欺詐罪」,最高可處監禁 14 年,必定觸發即時革職及喪失所有退休金。
- 違反《防止賄賂條例》第 3 條: 訂明公務員在未經行政長官一般或特別許可下,不得向與其政府部門有公務往來的任何人士或商業機構索取或接受貸款。若向有利益關聯的投標商、牌照申請人借貸,即使簽署借據並支付市場合理利息,亦直接構成刑事罪行。
- 非法借貸中介與洗黑錢陷阱: 誤信無牌中介「包批免查」的公務員借貸方案,交出個人銀行戶口代為「轉帳過數」,極易淪為洗黑錢罪行的共犯(違反《有組織及嚴重罪行條例》)。
2. 債務重組(IVA)與破產的決定性差異:保住公職的最佳路徑
對於希望完整保住公職身份、確保長俸不被剝奪的公務員而言,個人自願安排(Individual Voluntary Arrangement, IVA,即債務重組)是比破產更具戰略價值的合法法定路徑。
IVA 是根據《破產條例》第 20 條進行的法定程序。債務人透過代名人(通常為資深執業會計師或律師)向法院及債權人提交一份具體可行的還款建議書,經出席債權人會議且代表欠款總額 75% 以上的債權人投票通過後,該協議便對所有無抵押債權人具備法律約束力。
公務員債務重組(IVA)與申請破產之核心權益比對
| 比較項目 | 公務員債務重組(IVA) | 公務員破產呈請 |
|---|---|---|
| 公職職位保留 | 公職身份完全保留,非敏感職位一般毋須接受嚴苛紀律審查。 | 面臨部門內部調查,紀律部隊將被收槍及調職,升遷徹底凍結。 |
| 退休長俸與公積金 | 不受任何影響,毋須觸發《退休金條例》第 15 條的停止發放機制。 | 長俸被依法強制停止支付;退休取得的公積金資產會被受託人沒收。 |
| 官方公眾查冊紀錄 | 登記於破產管理署的自願安排名冊,但公眾查冊受嚴格私隱限制,毋須刊憲。 | 破產令會刊登於《香港政府憲報》及多份本地報章,完全公開。 |
| 日常銀行戶口運作 | 個人名下銀行戶口維持正常運作,薪金可自由支配(按約定月供)。 | 所有現存銀行戶口即時凍結,只能在受託人同意下重開受限生活帳戶。 |
實務案例解析:文書主任陳先生的債務危機處理
任職政府文書主任(ACO)逾 18 年的陳先生(化名),每月穩定淨收入為 HK$38,500。數年前陳先生因協助親屬作私人貸款擔保,其後親屬失蹤,加上自身在信用卡套現及二線財務公司的透支滾存,累積債務本金高達 HK$1,200,000,分布於 6 間不同金融機構。當時其每月最低還款額(Min-Pay)及各項私人貸款月供總和達 HK$43,000,已徹底超出其全月薪金,面臨極大破產危機。
方案權衡與計算過程:
陳先生若申請破產,雖然可即時解除債務清還壓力,但他已年屆 48 歲,距離退休尚有 12 年,其在舊制公積金及既有福利上的長遠損失將超過 300 萬港元,且極可能在部門內部面對長期處分。經過財務評估,陳先生具備極其穩定的政府公職收入,完全符合申請法定債務重組(IVA)的先決條件。
其每月可用還款額測算如下:
每月最高還款能力 = 每月淨收入(HK$38,500)- 必要生活開支(本人生活費 HK$8,500 + 供養年邁母親醫療及食宿 HK$7,000 + 基本租金分擔 HK$8,000)= HK$15,000
IVA 重組結果:
專業代名人向全體債權人提交了一份為期 72 個月(6年)的還款建議書,將原先高達 32% 的綜合年利率大幅調低至固定年利率 4.5%,豁免全數利息罰息。每月月供鎖定為 HK$15,000。最終該方案在債權人會議上獲得 89% 的債權總額投票贊成正式生效。陳先生既毋須向部門首長申報破產令,保住了文書主任的職級與公積金權益,亦徹底終結了財務公司的追討騷擾,順利在法律保障下逐步清償債務。
常見問題(FAQ)
Q1:公務員破產一定要主動通知部門主管嗎?隱瞞申報有何法律後果?
公務員若被頒布破產令、接獲債權人破產呈請,或自行向法院遞交破產呈請,必須依據《公務員事務規例》第 458 條在最短時間內主動向所屬部門首長申報。若刻意隱瞞,破產管理署與法院在審核薪俸來源時仍會正式通知庫務署及該局主任秘書。隱瞞申報屬於嚴重的違紀行為,將直接觸發正式紀律聆訊,當事人極可能由原本的警告或調職處分,被直接升格為勒令退休或即時革職。
Q2:若已被法院頒布破產令,公務員還能繼續正常領取每月薪金嗎?
破產公務員仍可領取工資,但其薪金發放模式將受到嚴格監管。庫務署通常會將薪金款項直接轉交予破產管理署署長或破產受託人。受託人會根據香港法例第 6 章《破產條例》第 43E 條,精確計算破產人及其家庭的「合理生活必需開支」(包括基本食宿、水電煤氣及子女必要就學費用),核准一份每月生活津貼發還予當事人,剩餘的所有薪俸收入必須全數扣留用作清償債權人。
Q3:公務員在 4 年破產期屆滿並解除破產令後,能否恢復正常的晉升前景?
在法定的四年破產期屆滿後,公務員可向破產管理署或法院申請取得《解除破產證明書》。解除破產後,當事人的法律行為能力得以恢復,增薪點審查的限制亦會隨之撤銷。然而,在實際公務員晉升考核機制中,破產紀錄會長久留存於個人品格檔案(Personal Confidential File, PCF)內。在競逐高層管理或涉及重大財政權益的高級職位時,晉升委員會仍有權將過去的破產紀錄列為誠信及決策風險的考量因素。
Q4:公務員可以向政府申請內部貸款或預支薪金來避免破產嗎?
政府內部設有極其有限的預支薪金與援助機制,例如公務員事務局轄下的「公務員援助基金」或特定部門的福利用途預支。然而,這些機制的批核條件極為嚴苛,通常僅限於突發性家庭變故、緊急疾病醫療或殮葬開支,且預支金額通常以數個月薪金為上限。政府明確禁止公務員使用預支薪俸或公家基金來清償個人投資失利、賭博或私人信用貸款;若以虛假藉口申請內部援助清還債務,更會直接引發欺詐罪等刑事起訴。
結論
公務員身份並非豁免債務的避風港,亦非必然遭受即時革職的枷鎖。
面對現金流斷裂,公務員應當立即停止任何以貸度日、拆東牆補西牆的高危借貸行為,切忌向未經許可的機構借貸以防觸犯刑事罪名。在收到債權人法定追討甚至破產呈請前,當事人應第一時間精算個人收支缺口,並嚴格遵循《公務員事務規例》履行申報責任。若具備穩定的公職薪俸收入,應優先委託具備資歷的法律或會計專業人士評估個人自願安排(IVA 債務重組)的可行性,以合法重組的方式鎖定月供、免去破產刊憲,力保鐵飯碗與退休長俸的長遠權益。
參考來源:
- 香港法例第 30 章《退休金條例》第 15 條
- 香港法例第 89 章《退休金利益條例》第 26 條
- 香港法例第 6 章《破產條例》第 20 條及第 43E 條
- 香港《公務員事務規例》(Civil Service Regulations)第 458 條
- 香港公務員事務局《公務員紀律及違紀處分指引》
最後核對日期: 2026 年 11 月 11 日
免責聲明: 本文內容僅供一般參考及教育用途,不構成任何法律或財務投資建議。每個個案的資產狀況及受託人核算標準均有不同,如有疑問,請諮詢本中心專業顧問或法律專家。

香港破產及債務重組諮詢中心顧問團隊
專業顧問團隊擁有10年以上相關服務經驗,累積受理1,500+宗個案,專注香港個人破產及債務處理相關資訊,涵蓋破產申請、破產期間支援及解除破產安排,致力以清晰、準確的內容,協助讀者了解相關程序、財務影響及可行的處理方向。
 1